

VALÈNCIA. Laboratorios Rovi (ROVI) ha entrado en modo 'compás de espera' en bolsa, tal y como se puede observar en el gráfico inferior de Yahoo Finance. El pasado mes de abril cerró en no pocas sesiones por encima de los 80 euros-llegando a superar hasta los 85 euros-, pero en mayo le dieron de lo lindo tras reducir sus previsiones y recortar un 48% su beneficio trimestral.
La cotización de la 'farma' madrileña cayó desde los 85,55 euros del cierre del 20 de abril hasta los 53,65 euros del 14 de julio. Un precio que no tocaba desde mediados de julio de 2025. El recorte alcanzó algo más del 37%. Casi nada. La publicación de las cuentas semestrales, que tuvo lugar el 23 de julio, acercó a ROVI hasta la frontera de los 60 euros... donde se mantiene actualmente en lo que representa una caída anual del 8,1% incluyendo dividendos -la séptima mayor de lo que va de ejercicio del Ibex 35 donde entró en diciembre de 2021-, que caso de mantenerse sería el primer ejercicio bursátil en 'rojo' desde 2022 cuando cedió un 50,3%. Al año siguiente ganó un 72,1%, en 2024 un 5,9% y en 2025 un 2,6%.
La compañía controlada por la familia fundadora López-Belmonte, que ostentan el 58,18% del capital -el otro accionista de referencia es Indumenta Pueri (Mayoral) con el 13,43%-, duplicó su beneficio hasta junio. Lo hizo alcanzando los 84,47 millones y mejorando un 13,2% sus ingresos totales hasta los 357 millones de euros. Asimismo, el Ebitda aumentó un 85% hasta los 121,2 millones. Buena parte de culpa la contabilización de una diferencia negativa en combinación de negocios ('badwill') por importe de 62,4 millones de euros, derivada de la adquisición de la planta de fabricación en Phoenix (Arizona) a Bristol Myers Squibb consumada el 1 de abril de 2026. Sin contar dicho impacto el resultado bruto de explotación hubiera caído un 10% hasta los 58,8 millones.
Por otro lado, la cotizada presidida por Juan López-Belmonte -tercera generación de la familia- desde 2021 mantuvo sus previsiones de ingresos operativos para 2026 y espera que sus ingresos operativos aumenten entre la banda baja y la banda media de la primera decena (es decir, entre 0% y 10%), con respecto a 2025. La farmacéutica señaló que esta previsión está sujeta a diversos factores cuya evolución sigue resultando difícil de anticipar con precisión. Habrá que esperar a conocer las cuentas del tercer trimestre, que las comunicará al mercado el próximo 5 de noviembre para ver si no se han torcido las cosas.
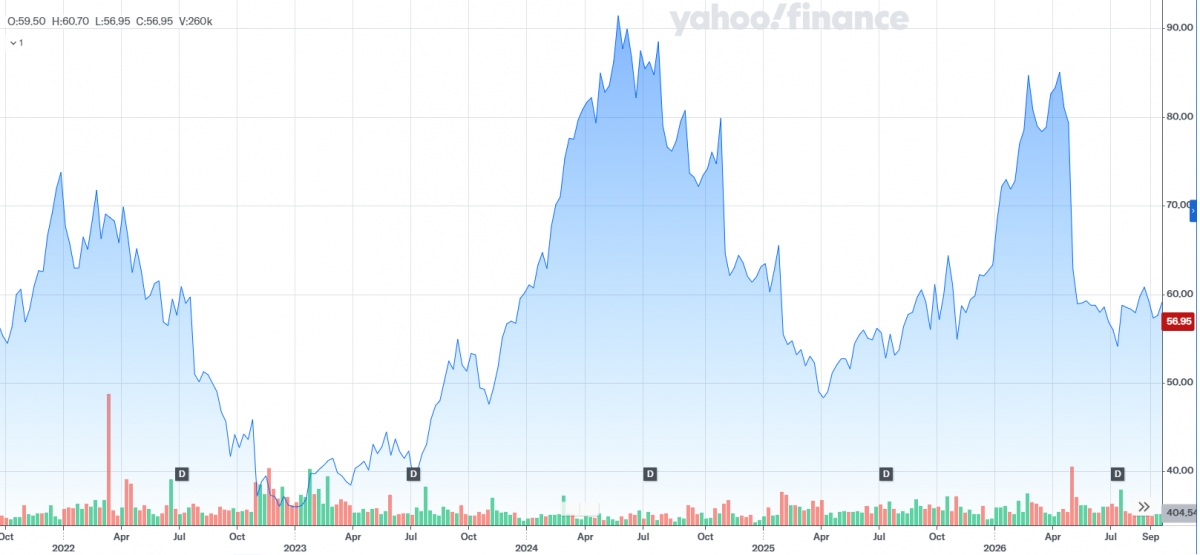
- Gráfico de los últimos cinco años. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
Una ROVI que renovó su alianza con el gigante estadounidense Moderna para un periodo de diez años -lo hizo en febrero de 2022- para aumentar las capacidades de formulación, llenado aséptico, inspección, etiquetado y empaquetado en sus instalaciones en Madrid (San Sebastián de los Reyes y Alcalá de Henares). En este sentido, está muy pendiente de los resultados definitivos de la vacuna del melanoma -el cáncer de piel más dañino- de Moderna, lo que le debería impulsar en caso de ser positivos.
Pese al 'estado de hibernación' por el que atraviesa, los analistas le ven recorrido en bolsa. Ahí están los 9 que la cubren según MarketScreener, cuyo precio objetivo medio es de 74,36 euros. O lo que es lo mismo: un potencial de subida de prácticamente un 33%. Tres de ellos recomiendan 'comprar', uno 'sobreponderar' y los otros cinco 'mantener'.
Un viejo bajista que ya lo visitó en 2011
Lo que no termina de quitarse de encima la compañía madrileña es al bajista JP Morgan Asset Management, que tiene una posición corta del 1,51% desde el pasado 24 de julio como lo ha constatado este diario de la base de datos pública de la CNMV. La primera vez que se dio a conocer en el capital de ROVI fue en febrero de 2011 con el 0,609%; luego reapareció en marzo del 2025 (0,50%) y lo volvió a hacer el 17 de julio del año en curso con el 0,92% que ha ido incrementando hasta el 1,51% actual.
Mientras tanto Laboratorios Rovi es la novena firma de todo el Mercado Continuo con las acciones con mayor precio, que no significa valor, con los 57,35 euros del cierre de ayer. Por delante tiene a Acciona (211,60 euros), Airbus (186,62 euros), ACS (92,05 euros), Coca-Cola Europacific Partners (89,80 euros), Vidrala (85,10 euros), CAF (76,50 euros), Grenergy Renovables (72,80 euros), PharmaMar (70,75 euros) e Indra (59,40 euros). En cuanto a la capitalización, ROVI tiene 2.938 millones, la segunda menor de todo el Ibex 35 por delante de Solaria (2.174 millones).


