

VALÈNCIA. Logista Integral (LOG) marcaba su cota más alta desde que debutara en bolsa a mediados de julio de 2024 el pasado 29 de julio, cuando cerró en los 36,96 euros teniendo en cuenta el dividendo. Desde entonces, tal y como se aprecia en el gráfico inferior de Yahoo Finance, ha venido corrigiendo en un sano ejercicio de consolidación de niveles. La caída desde entonces ha sido del 6,28%, pero pese a ello la cotizada controlada por Imperial Brands -cuarta mayor tabaquera del mundo- en un 50,008% mantiene una revalorización anual del 22,42% en lo que es la octava mejor de todo el Ibex 35.
De mantener el tono alcista sería el sexto ejercicio consecutivo en despedir un ejercicio bursátil en positivo, dado que no sabe lo que es presentar un balance anual negativo desde 2020 cuando cedió un 12,49% -siempre con el precio ajustado al abono de dividendos-. Al año siguiente avanzó un 16,50%, que fue del 43,99% en 2022; se redujo al 10% en 2023 para volver a mejorar en 2024 con un 28,08%; mientras que el pasado se anotó una mejora del 10,94%. Todo un logro de la compañía dirigida por Íñigo Meirás desde su nombramiento como consejero delegado -lo fue también en Ferrovial- en diciembre de 2019, que dos años y medio antes se había hecho con el 60% de la murciana Transportes El Mosca. Y que posteriormente se hizo con el 100% de la molinense, por la que pagó un total de 166 millones.
Una Logista que desde su entrada en el Ibex 35 el 19 de diciembre de 2022 está a las puertas de duplicar su precio -y por ende su capitalización-, dado que tomando el cierre del pasado viernes (34,54 euros) ofrecía una rentabilidad del 92,55%. De ahí que su valor actual sea de 4.598 millones de euros, lo que la sitúa en la parte baja de entre los treinta y cinco valores más capitalizados de la renta variable española.
Pese a que la subida del precio de los carburantes -por la amplia flota de vehículos que tiene- no le está afectando, los analistas tienen claro que necesita nuevos catalizadores para mantener el tono alcista en el parqué. Cuanto menos los once que la siguen, según el portal especializado MarketScreener, que le tienen asignado un precio objetivo medio de 32,54 euros. O lo que es lo mismo: un 6,06% menos. De esos once ninguno recomienda 'comprar', por cuanto dos aconsejar 'sobreponderar', seis 'mantener', uno 'infraponderar' y los otros dos 'vender' directamente.
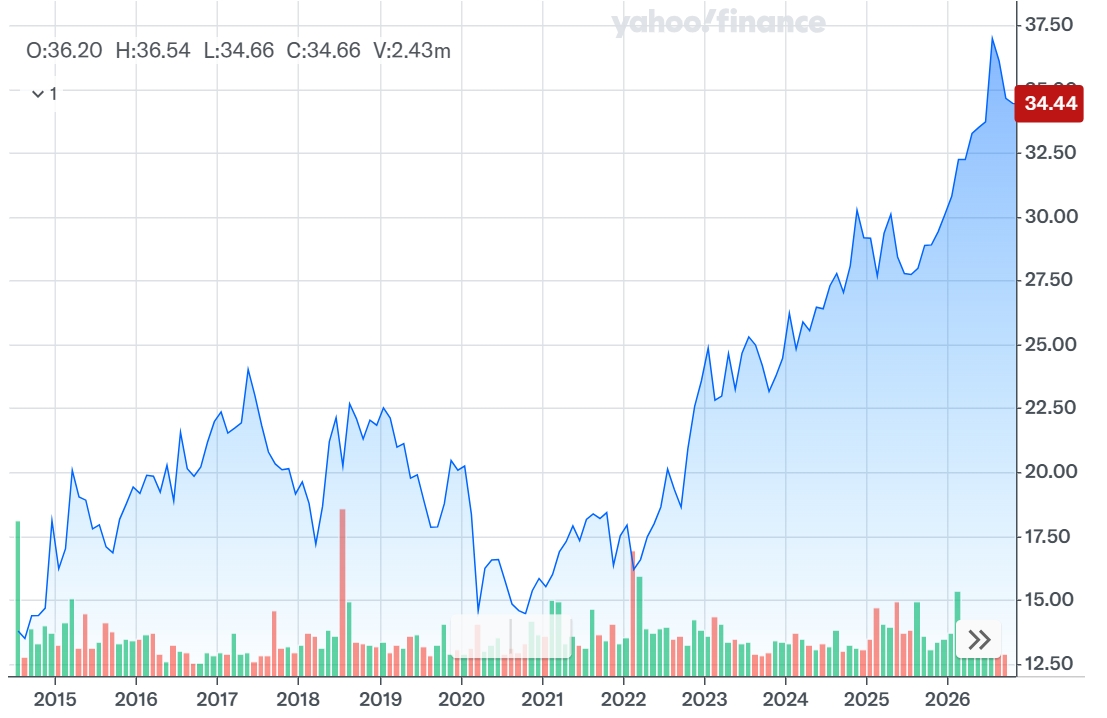
- Gráfico histórico. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
Sin bajistas con nombre y apellidos en su capital -por aquello de no igualar o superar el mínimo legal establecido en el 0,50%-, la cotizada domiciliada en Leganés (Madrid) rendirá cuentas al mercado el próximo seis de noviembre. Serán sus resultados anuales, dado que su ejercicio fiscal comienza el 1 de octubre y acaba el 30 de septiembre. En este sentido conviene recordar que cada cotizada puede elegir su calendario para presentar cuentas y no tiene por qué ser el de un año natural. Sin ir más lejos ahí está Inditex, que comprenden desde el 1 de febrero hasta el 31 de enero.
A lo largo de los nueve primeros meses de su ejercicio fiscal, que finalizó el pasado 30 de junio, LOG redujo su beneficio un 1,8% hasta los 210 millones de euros. Lo hizo como consecuencia de una menor contribución de la revalorización de inventarios y de las plusvalías por venta de activos. En concreto, los ingresos del grupo aumentaron un 2,3%, hasta alcanzar los 10.165 millones, con incrementos registrados en Iberia e Italia que compensaron sobradamente la caída de ingresos en Francia, mientras que las ventas económicas lo hicieron en un 1,1%, hasta los 1.376 millones.
Jugosa rentabilidad por dividendo
Asimismo, el beneficio de explotación ajustado fue de 296 millones, lo que supuso un incremento del 3% con respecto a los nueve primeros meses del ejercicio anterior, mientras que el beneficio de explotación se mantuvo en línea al pasado ejercicio en 244 millones. De cara al cierre del ejercicio, la compañía prevé registrar un crecimiento de dígito sencillo medio en el beneficio de explotación ajustado respecto al obtenido en el ejercicio 2025. Esta estimación excluye tanto el impacto derivado de la variación del valor de los inventarios registrado en ambos ejercicios como cualquier adquisición que pudiera materializarse durante el periodo.
A finales de agosto pasado, LOG abonó un dividendo de 0,58 euros por acción, que fue un 3,6% superior al del ejercicio anterior. Asimismo, la firma presidida por Luis Isasi Fernández de Bobadilla desde febrero de 2024 mantiene su compromiso de distribuir un dividendo total por acción en el ejercicio 2026 de -al menos- la misma cuantía abonada en los ejercicios 2024 y 2025 (2,09 euros brutos por acción); mientras actualmente ofrece una jugosa rentabilidad por dividendo del 6,1%. Manteniendo su compromiso con una retribución atractiva y sostenible para el accionista continúa evaluando oportunidades de adquisición de compañías complementarias y sinérgicas que contribuyan a impulsar el crecimiento y la diversificación de su base de negocios.


