

ALICANTE. El mercado inmobiliario internacional atraviesa una etapa de cambios. Según las últimas estadísticas del Consejo General del Notariado, correspondientes al primer semestre de 2026, las compraventas realizadas por extranjeros en España descendieron un 13 % interanual, hasta las 62.327 operaciones. Sin embargo, el precio medio pagado aumentó un 9,4 %, alcanzando los 2.644 euros por metro cuadrado.
Esta evolución resulta especialmente relevante para la Comunidad Valenciana, la Región de Murcia y la provincia de Almería, mercados con una importante presencia de compradores internacionales. Según el Notariado, la Comunidad Valenciana concentró el 40,3 % de las compraventas realizadas por extranjeros no residentes durante el semestre, Andalucía el 25,3 % y Murcia el 7,8 %.
Además, los precios pagados por compradores extranjeros aumentaron un 15,6 % en la Comunidad Valenciana y un 15,1 % en Murcia.
En este contexto, agencias inmobiliarias y promotores se encuentran ante un mercado donde conviven compradores tradicionales, como los británicos, con otros perfiles que están generando nuevas consultas, como los estadounidenses. Sus motivaciones, posibilidades de financiación y necesidades jurídicas pueden ser muy diferentes.
El comprador británico: la residencia sigue siendo una cuestión fundamental
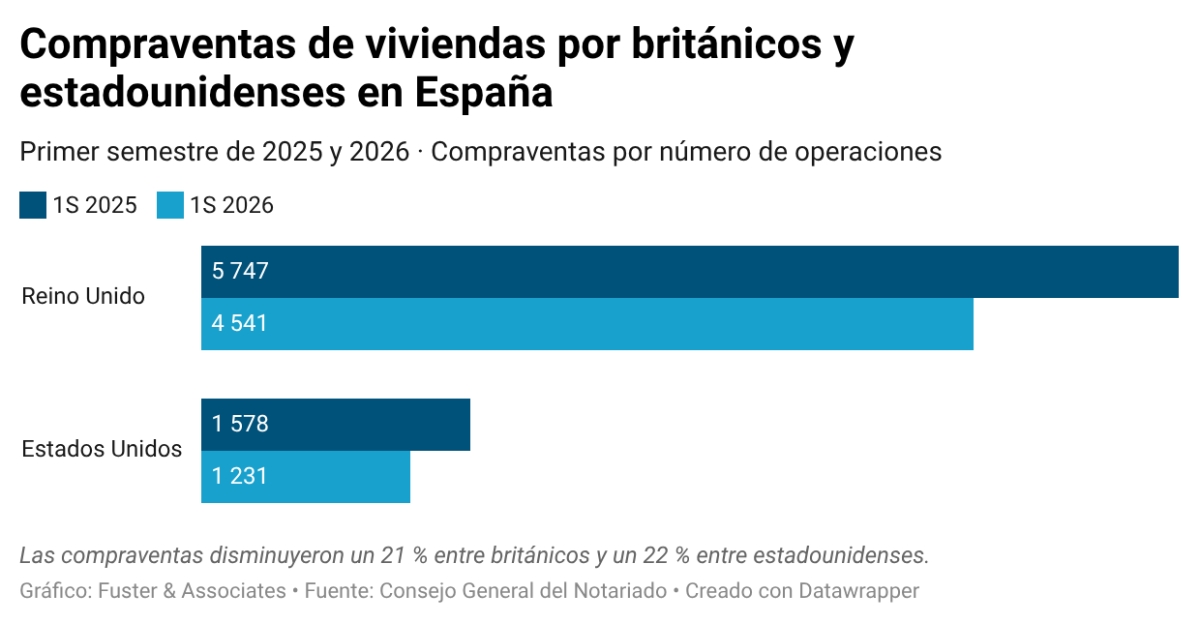
Los ciudadanos británicos continúan siendo uno de los principales grupos de compradores internacionales en España. Durante el primer semestre de 2026 realizaron 4.541 compraventas, un 21 % menos que en el mismo periodo del año anterior, aunque se mantuvieron como la segunda nacionalidad extranjera por volumen de operaciones.
Sin embargo, desde el Brexit, adquirir una vivienda y disponer de autorización para residir en España son cuestiones independientes.
Los británicos que no cuentan con una autorización de residencia o un visado de larga duración están sujetos, con carácter general, a la limitación de estancia de 90 días dentro de cualquier período de 180 días en el espacio Schengen.
Esta circunstancia puede condicionar las decisiones de quienes desean utilizar su vivienda durante largas temporadas o trasladarse definitivamente a España.
Para las agencias inmobiliarias, conocer desde el principio el uso que el comprador pretende dar al inmueble permite anticipar posibles necesidades de extranjería. Según sus circunstancias personales, pueden estudiarse diferentes vías de residencia, como la residencia no lucrativa u otras autorizaciones previstas en la legislación española.
Planificar estas cuestiones con antelación evita generar expectativas equivocadas sobre los derechos que proporciona la compra de una propiedad.
El comprador estadounidense: precios elevados, pero menos operaciones
Uno de los perfiles que está despertando interés entre los profesionales inmobiliarios es el estadounidense.
En Fuster & Associates se están recibiendo consultas frecuentes de ciudadanos de Estados Unidos interesados en adquirir una vivienda en España, una realidad comercial que contrasta con las últimas cifras oficiales.
Según el Notariado, las compraventas realizadas por estadounidenses descendieron un 22 % durante el primer semestre de 2026, hasta las 1.231 operaciones. Entre los compradores estadounidenses no residentes, la caída fue todavía mayor, del 30,4 %.
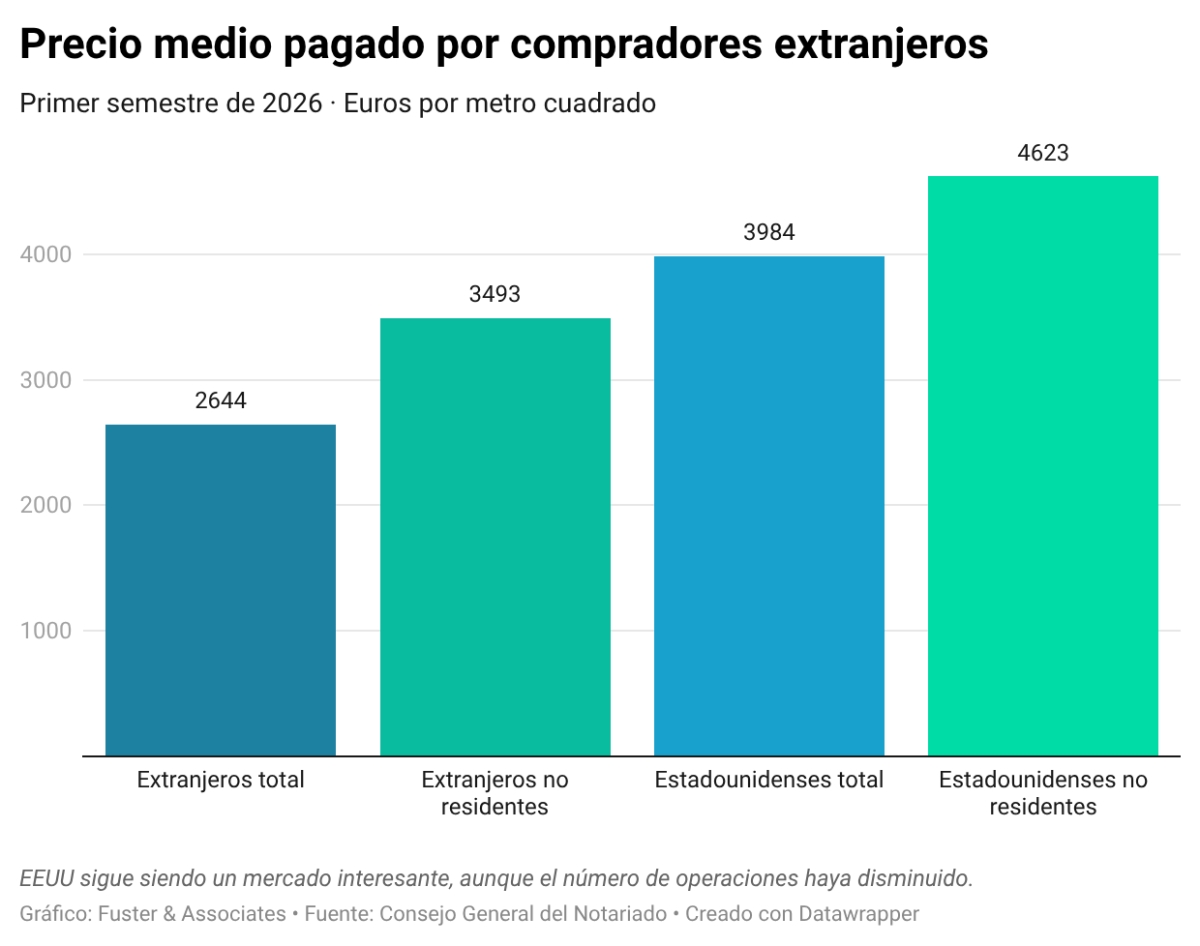
A pesar de este retroceso, Estados Unidos encabezó la clasificación de nacionalidades por precio medio pagado, con 3.948 euros por metro cuadrado. En el caso de los estadounidenses no residentes, la cifra alcanzó los 4.623 euros por metro cuadrado.
Se trata, por tanto, de un mercado relativamente reducido en volumen, pero interesante para determinados segmentos inmobiliarios.
¿Por qué disminuyen las compraventas estadounidenses?
La caída de las operaciones contrasta con el interés que continúan detectando profesionales que trabajan con este mercado. El informe del Notariado no identifica las causas del descenso, aunque existen factores económicos que pueden ayudar a contextualizarlo.
Uno de ellos es la evolución del tipo de cambio entre el euro y el dólar. Según la Reserva Federal estadounidense, el euro pasó de una cotización media de 1,0356 dólares en enero de 2025 a 1,1744 dólares en enero de 2026. Esta diferencia, unida al encarecimiento de las viviendas españolas, incrementó el coste de adquisición en dólares durante ese periodo.
A ello se suma la desaparición, desde abril de 2025, de la posibilidad de solicitar nuevas autorizaciones de residencia mediante inversión inmobiliaria, conocida como Golden Visa, que modificó las opciones disponibles para determinados inversores extracomunitarios.
Profesionales inmobiliarios que trabajan en Estados Unidos también están trasladando otras preocupaciones detectadas entre sus contactos: la cautela ante las próximas elecciones legislativas estadounidenses y la percepción de España que transmiten algunos medios de comunicación.
Estas observaciones profesionales no permiten establecer una relación directa con el descenso de las compraventas, pero recuerdan que las decisiones de inversión internacional no dependen únicamente del precio. La confianza en el destino, las expectativas personales y la estabilidad jurídica también pueden influir en el momento de comprar.
Por tanto, aunque las operaciones estadounidenses hayan disminuido, no puede concluirse que haya desaparecido el interés por España. Una posibilidad es que determinados compradores estén aplazando sus decisiones, una hipótesis que todavía no puede confirmarse con las estadísticas disponibles.
Hipotecas al 7 % en Estados Unidos: ¿una oportunidad para España?
A este escenario se suma una novedad económica reciente.
Según Freddie Mac, el tipo medio de las hipotecas fijas a 30 años en Estados Unidos alcanzó el 7,40 % en octubre de 2026 y, a fecha de 22 de octubre, se situaba en el 7,32 %, frente al 6,19 % registrado un año antes.
En España, los últimos datos publicados por el Instituto Nacional de Estadística sitúan en el 3,08 % el tipo de interés medio inicial de las hipotecas sobre viviendas inscritas en los registros de la propiedad en agosto de 2026.
Aunque ambos indicadores corresponden a mercados, productos y perfiles de financiación distintos, muestran diferencias significativas en las condiciones hipotecarias.
¿Puede esta situación favorecer el interés por el mercado español? Es una posibilidad que merece seguimiento, aunque todavía no hay datos que demuestren que el reciente encarecimiento hipotecario estadounidense esté provocando un incremento de las compras en España.
Además, no todos los compradores necesitan financiación. Algunos estadounidenses interesados en nuestro mercado disponen de fondos propios y pueden realizar sus adquisiciones sin recurrir a una hipoteca.
Para quienes sí necesitan financiación, las entidades españolas pueden conceder préstamos hipotecarios a ciudadanos estadounidenses no residentes, siempre que superen el correspondiente estudio de solvencia.
Las condiciones dependen de cada entidad y del perfil del solicitante. Generalmente, los compradores no residentes deben prever una aportación de fondos propios importante, además de los impuestos y gastos de adquisición.
El banco puede solicitar información sobre los ingresos obtenidos en Estados Unidos, las obligaciones financieras existentes, las declaraciones fiscales y el patrimonio del comprador. También es necesario valorar el riesgo de cambio cuando los ingresos se reciben en dólares y las cuotas hipotecarias deben abonarse en euros.
Para las agencias y promotores, conocer estas particularidades permite orientar mejor las operaciones desde sus primeras fases.
Comprar al contado no elimina las comprobaciones bancarias
En el caso de los compradores que disponen de liquidez suficiente para adquirir una vivienda sin financiación, existe otra cuestión que merece especial atención: la justificación del origen de los fondos.
La normativa española de prevención del blanqueo de capitales establece obligaciones de identificación y comprobación para determinados profesionales y entidades que intervienen en las operaciones inmobiliarias.
Estas exigencias no afectan exclusivamente a los compradores estadounidenses, pero adquieren especial importancia cuando se realizan transferencias internacionales de cantidades elevadas.
Dependiendo de las circunstancias y del nivel de riesgo de la operación, pueden solicitarse documentos que acrediten la procedencia del dinero, como justificantes de ahorro, ingresos profesionales, venta de activos, herencias o dividendos.
Por tanto, disponer del importe necesario para comprar una vivienda no significa que la operación pueda completarse inmediatamente.
La falta de documentación o las verificaciones pendientes pueden retrasar la disponibilidad de los fondos y, con ello, la formalización de la compraventa.
Para los agentes inmobiliarios y promotores, resulta especialmente útil identificar estas necesidades desde el principio y coordinar la documentación con los asesores jurídicos y las entidades bancarias, evitando incidencias cuando la fecha de firma ya está prevista.
Comprar una vivienda sin desplazarse a España
Otro aspecto que facilita la comercialización internacional es la posibilidad de organizar buena parte del proceso de compraventa a distancia.
Las reuniones con los asesores jurídicos, la revisión de documentación, las comprobaciones registrales, la preparación de contratos y numerosas gestiones administrativas pueden coordinarse por medios digitales.
También es posible formalizar una compraventa mediante un representante debidamente autorizado, utilizando un poder notarial válido y suficiente.
Cuando el poder se otorga en Estados Unidos ante un notario local, debe cumplir los requisitos necesarios para producir efectos en España, incluida la apostilla y, cuando corresponda, la traducción jurada.
Las operaciones financiadas mediante hipoteca requieren una coordinación adicional, ya que la legislación española establece obligaciones específicas de información y asesoramiento notarial previo que también deben cumplirse cuando interviene un representante.
La gestión a distancia no elimina las garantías jurídicas del procedimiento, pero permite que el comprador avance en numerosos trámites sin tener que viajar constantemente a España.
Para las agencias y promotores que comercializan viviendas fuera de nuestras fronteras, esta posibilidad amplía las opciones de atender a clientes internacionales y facilita la organización de las operaciones.
Conocer al comprador internacional, una ventaja competitiva
Las últimas estadísticas del Notariado muestran que el mercado extranjero no evoluciona de manera uniforme. Las operaciones disminuyen, los precios continúan aumentando y las necesidades de los compradores varían según su nacionalidad, residencia y situación económica.
Un ciudadano británico que desea jubilarse en España puede necesitar principalmente asesoramiento sobre las opciones de residencia y sus consecuencias fiscales. Un estadounidense que compra desde su país puede enfrentarse a cuestiones relacionadas con la financiación, el cambio de divisa, la documentación bancaria, la justificación del origen de los fondos o la representación mediante poderes notariales.
En ambos casos, comprender estas particularidades desde las primeras conversaciones permite ofrecer información más precisa y coordinar adecuadamente a los profesionales implicados.
Para agencias inmobiliarias y promotores, diversificar los mercados internacionales representa una oportunidad, pero requiere adaptar la atención a cada perfil.
- David Fuster, director de Fuster & Associates. -
- Foto: PLAZA
“En un mercado con menos operaciones y compradores con necesidades cada vez más diversas, el conocimiento de sus particularidades jurídicas y económicas puede convertirse en un elemento diferenciador para el sector inmobiliario.” David Fuster, director de Fuster & Associates.
Fuster & Associates asesora a compradores internacionales, agencias inmobiliarias y promotores en operaciones inmobiliarias en toda España, con oficinas en Valencia, Teulada, Finestrat, La Zenia, Murcia, Los Alcázares y San Juan de los Terreros, Almería.


