


El mercado inmobiliario español vuelve a estar sometido a una fuerte presión. Los precios han aumentado con intensidad, los alquileres siguen subiendo y la asequibilidad se ha deteriorado notablemente. Esta evolución ha reavivado la preocupación por la posibilidad de que España esté experimentando una nueva burbuja inmobiliaria, quizás similar a la de los años 2000. Sin embargo, la evidencia del International Housing Observatory (IHO) apunta a una situación más compleja: aunque los precios de la vivienda muestran señales de exuberancia, las valoraciones actuales no parecen estar muy alejadas de algunos de sus fundamentos económicos.
La primera señal de un mercado tensionado procede de los precios de la vivienda. Según el IHO, los precios en España han experimentado un crecimiento excepcionalmente fuerte respecto a los patrones históricos, aumentando un 21,7% en sólo dos años. Esta dinámica de crecimiento de precios sostenido implica que la vivienda en España se encuentra en una fase cercana a lo que el IHO denomina exuberancia. Pero exuberancia no es necesariamente sinónimo de burbuja.
Esta distinción es importante porque los alquileres también están aumentando, aunque por debajo de lo que lo hacen los precios de la vivienda. El encarecimiento de los alquileres sugiere que las presiones afectan al conjunto del mercado residencial. Desde una perspectiva económica, unos alquileres más elevados aumentan los ingresos que puede generar una vivienda y, por tanto, ayudan a explicar unos precios de compra más altos. Para diferenciar burbuja de exuberancia, resulta útil examinar los precios de la vivienda en relación con factores económicos que sustentan su valoración, como por ejemplo el valor de uso de la vivienda y su coste de financiación. A partir de estos factores, el IHO estima una ratio precio-alquiler teórica y la compara con la observada.
Como muestra el gráfico adjunto, durante la burbuja inmobiliaria de los años 2000 existía una amplia brecha entre la ratio observada (línea negra) y la teórica (línea roja), mientras que actualmente se encuentran próximas la una de la otra. Esta cercanía sugiere que las valoraciones actuales cuentan con un mayor respaldo de los factores económicos considerados por el modelo: unos alquileres elevados aumentan los ingresos potenciales de la vivienda y unas condiciones de financiación relativamente favorables contribuyen a sostener su valoración.
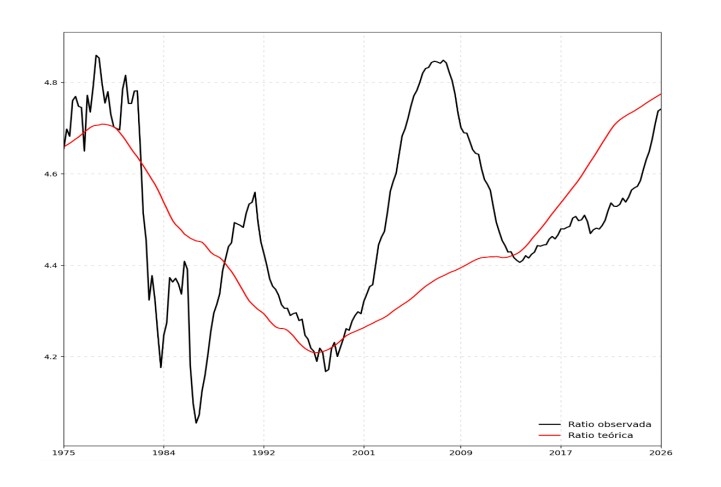
- Ratio observada vs ratio teórica -
- Fuente: IHO
Es importante destacar que este análisis se realiza desde una perspectiva macrofinanciera agregada, en la que la vivienda se considera un activo cuyo valor depende, entre otros factores, de los ingresos que genera y de sus condiciones de financiación. Este enfoque resulta útil para evaluar las valoraciones del mercado y los posibles riesgos para la estabilidad financiera. Sin embargo, que los precios estén próximos a sus fundamentos no significa que la vivienda sea asequible ni que esos precios sean asumibles para las familias. Son dos cuestiones diferentes: una se refiere a la valoración económica del activo y otra a las posibilidades reales de los hogares de acceder a una vivienda y a sus consecuencias sobre el bienestar.
De hecho, la asequibilidad se está deteriorando rápidamente. La ratio entre el precio de la vivienda y la renta de los hogares, uno de los indicadores que utiliza el IHO, ha estado aumentando de manera significativa (un 14% en los dos últimos años). Los precios están creciendo más deprisa que los ingresos, dificultando cada vez más el acceso a la propiedad. Por tanto, un mercado puede presentar valoraciones relativamente consistentes con sus fundamentos económicos y, al mismo tiempo, generar graves problemas de acceso a la vivienda. Además, como señala el último informe trimestral del IHO, a las presiones que el aumento de los precios de la vivienda ejerce sobre los presupuestos de los hogares se suma ahora el repunte de la inflación general, que reduce aún más su poder adquisitivo.
La combinación de todos estos factores ayudan a entender por qué "exuberancia" puede ser una descripción más adecuada que "burbuja". Aunque los precios muestran un crecimiento extraordinario y la asequibilidad empeora, las valoraciones actuales no parecen claramente desligadas de factores económicos que las sostienen. Esto no excluye la existencia de riesgos o componentes especulativos, pero sugiere que el problema actual va más allá de una posible sobrevaloración de los inmuebles.
Detrás de estas tensiones existen también otros factores estructurales. España ha experimentado un sólido crecimiento económico y demográfico, acompañado de un aumento del número de hogares, que ha impulsado la demanda de vivienda. Sin embargo, la oferta responde con lentitud debido a las limitaciones de suelo disponible, los procesos de planificación urbanística, las necesidades de infraestructuras y los plazos de construcción. Este desequilibrio entre oferta y demanda también ayuda a explicar por qué los precios y los alquileres aumentan simultáneamente.
España no es un caso aislado. Los precios de la vivienda se mantienen en niveles históricamente elevados en numerosos países, como Estados Unidos, Australia, Suiza, Noruega, Países Bajos e Irlanda. En algunos mercados europeos, como Portugal, Croacia y Eslovenia, los análisis del IHO detectan además señales de exuberancia. La creciente preocupación por las dificultades de acceso a la vivienda ha situado la asequibilidad en el centro del debate europeo. En este contexto, la Comisión Europea ha presentado una iniciativa legislativa, la Affordable Housing Act, cuyo objetivo es identificar las zonas donde existen mayores tensiones en el mercado de la vivienda y establecer un marco común que oriente las posibles actuaciones. Un aspecto especialmente relevante es su enfoque basado en datos y criterios objetivos, que incorpora indicadores como la ratio entre el precio de la vivienda y la renta de los hogares, una medida que también ocupa un lugar central en los análisis del IHO.
¿Qué implicaciones tiene este diagnóstico para las políticas de vivienda? Si uno de los principales problemas es el desequilibrio entre oferta y demanda, resulta fundamental adoptar medidas que permitan aumentar la disponibilidad efectiva de viviendas, facilitando la construcción, agilizando los procedimientos administrativos, movilizando inmuebles infrautilizados y ampliando el parque de vivienda asequible y social.
Al mismo tiempo, las políticas de protección de los inquilinos plantean importantes diferencias entre quienes ya están dentro del mercado y quienes intentan acceder a él. La regulación de los alquileres puede proporcionar un alivio a los inquilinos actuales, especialmente ante incrementos elevados de los alquileres. Sin embargo, si estas medidas reducen los incentivos para ofrecer viviendas en alquiler, pueden acabar dificultando el acceso de nuevos hogares mediante una menor oferta, mayores tiempos de búsqueda y una selección de inquilinos que favorezca a quienes disponen de ingresos más elevados y estables.
Hasta el momento, la evolución del mercado no muestra una mejora generalizada de las condiciones para quienes buscan acceder a una vivienda, pese a las medidas adoptadas en los últimos años. Esto no significa necesariamente que dichas medidas sean la causa del deterioro, ni que no hayan beneficiado a determinados colectivos, pero sí plantea dudas sobre su capacidad para resolver por sí solas un problema esencialmente estructural. El reto consiste en compatibilizar la protección de los hogares más vulnerables con una ampliación de la oferta que facilite el acceso de nuevos demandantes.
La cuestión clave, por tanto, no es únicamente si España está viviendo otra burbuja inmobiliaria. El verdadero desafío es cómo corregir un desequilibrio estructural que está impulsando los precios y los alquileres por encima de la capacidad económica de muchos hogares. Porque un mercado puede ser relativamente sostenible desde el punto de vista financiero y, al mismo tiempo, resultar cada vez menos accesible para una parte importante de la población.


