

VALÈNCIA. La banca española (y también alguna que otra firma financiera) han comenzado a mostrarse más generosas a la hora de remunerar sus depósitos a un año. Lo hacen al calor de la imparable subida de las rentabilidades en los mercados secundarios de deuda provocada, sin duda, por la presión inflacionista. La misma que sigue allanando el camino a los bancos centrales para que continúen endureciendo sus políticas monetarias. O lo que es lo mismo: más alzas de los tipos de interés lo que en teoría debería extrapolarse a los depósitos para goce y disfrute de los ahorradores más conservadores, que siguen teniendo en las Letras del Tesoro a uno de sus vehículos financieros preferidos para canalizar sus ahorros.
Y más teniendo en cuenta -como viene informando este diario- que cada vez mejoran sus intereses. Así se explica que la inversión de los hogares españoles en Letras del Tesoro encadena cinco meses al alza, según los últimos datos actualizados por el Banco de España, hasta alcanzar los 22.801 millones de euros. Un cambio de tendencia que se produjo a partir de marzo pasado después de dieciocho meses de ininterrumpida bajada. A día de hoy, las rentabilidades de los activos del Tesoro Público a más corto plazo ofrecen desde un interés medio del 2,456% en el caso de las Letras a tres meses hasta el 2,832% en el de la referencia a un año.
Dicho interés a doce meses ya está siendo superado en lo que apunta a una nueva 'guerra del pasivo' por varios bancos españoles -eso sí ninguno de los grandes-, que lógicamente cuentan con el 'colchón' del Fondo de Garantía de Depósitos (FGD) que cubre los primeros 100.000 euros por depositante y entidad. Ahí está el Deutsche Bank, que pagar por su Depósito Más DB a un año el 3,50% desde 25.000 euros hasta 150.000 euros tanto para nuevos clientes como para los existentes. Cierto es que se trata de sumar al 2,25% directo al contratarlo, un 0,40% más si se domicilia la nómina o la pensión, otro 0,40% si se invierte en un fondo de inversión DB y otro 0,20% si se utiliza la tarjeta de crédito DB. Total, ese 3,50%. Aquí la cancelación anticipada conlleva una penalización del 4% anual sobre el importe cancelado y por el plazo pendiente hasta vencimiento, que nunca será superior a los intereses generados.
Cashback
El neobanco español experto en inversión MyInvestor, que está respaldado por el Grupo Andbank, pone sobre la mesa el 3% por su depósito a doce meses, que con el plan premium alcanza el 3,50%. Todo ello desde los 1.000 euros hasta los 25.000 euros y con la particularidad de que se puede cancelar antes de tiempo recibiendo el dinero, pero no los intereses. El precio de la suscripción a este plan es de 7,99 euros al mes, que incluye más allá de dicha mejora de la rentabilidad ventajas en inversión y cashback, es decir, la devolución de parte del importe pagado bien para conseguir efectivo o como un beneficio al usar la tarjeta de crédito.
A continuación se deja ver la Banca March con su Depósito Flexible Avantio a doce 12 meses, por el que paga el 2,80% con la posibilidad de poderlo cancelar de forma anticipada. Se trata de un producto exclusivo para nuevos clientes y contratable de forma online desde 30.000 hasta 300.000 euros, que permite la cancelación anticipada recuperando el dinero cuando se necesite.
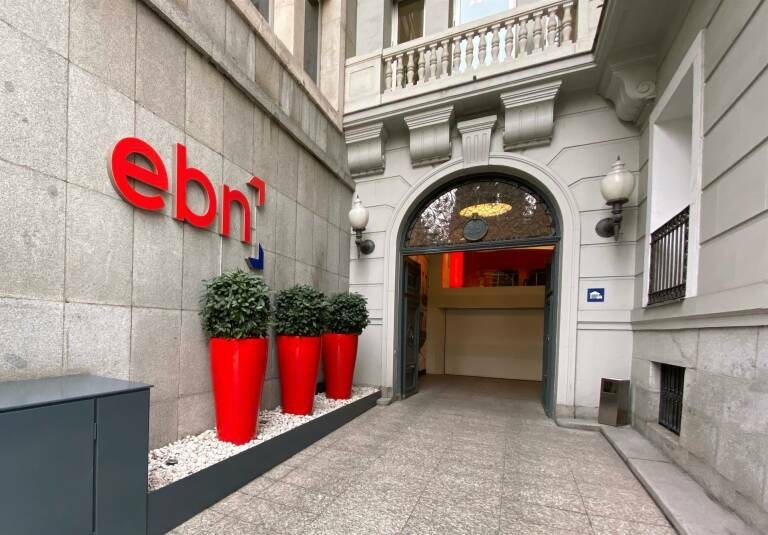
- Foto: EBN.
Una Tasa Anual Equivalente (TAE) muy similar a doce meses (2,75%) ofrece el español EBN Banco, con su Depósito Sinycon Plus diseñado para clientes que buscan una rentabilidad alta y garantizada. Se caracteriza por ofrecer un tipo de interés fijo y competitivo durante todo el periodo contratado (con plazos variables), sin comisiones de apertura ni de mantenimiento. Los importes van desde los 5.000 hasta los 40.000 euros; mientras que dicho producto no es cancelable.
Idéntica TAE (2,75%) abona al año SelfBank por su depósito anual, con unos importes comprendidos entre los 6.000 euros y el millón de euros, dirigido exclusivamente a nuevos clientes de Singular Bank, es decir, la entidad a la que pertenece este banco online. Asimismo será también será susceptible de contratación para clientes ya existentes a fecha 1 de abril de 2026 que traigan nuevos saldos desde cuentas de otras entidades con destino a SelfBank. El producto ofrece total disponibilidad en caso de necesitar el dinero. pero eso sí de forma total y no parcial.
Por encima del 3%
Sin embargo, la banca del otro lado de los Pirineos sigue remunerando más como las entidades integradas en la plataforma paneuropea Raisin, tal y como viene contando Plaza, que también cuentan con la protección del FGD de sus respectivos países en caso de quiebra. Y, al frente de ellas a un año vista, se mantiene la lituana SME Bank con el 3,50% TAE. A muy poca distancia está su compatriota BlurOr Bank, que paga el 3,45%, mientras que completa el cajón la paisana de ambas Mano Bank con el 3,38%. Un poco más abajo se sitúa el también lituano BFjord Bank (3,25%) y la italiana Banca Sistema (3,15%), que son las únicas que actualmente ofrecen más del 3%.
Hablando de entidades transalpinas, y fuera de la órbita de Raisin está el depósito a plazo Facto, entidad adherida al FGD italiano y perteneciente al grupo BFF -líder europeo en factoring o modalidad de liquidación donde los intereses y comisiones se cobran por anticipado al ceder las facturas-, que abona el 2,78% TAE desde 5.000 hasta 3 millones de euros.


