

VALÈNCIA. Hablar de Iberpapel Gestión (IBG) es hacerlo de una cotizada cuyos orígenes se remontan a 1935 en el municipio vasco de Hernani bajo el nombre de Papelera Guipuzcoana de Zicuñaga. Desde entonces se dedica a la fabricación y comercialización de papel de impresión y escritura principalmente. Cuarenta y dos años después inició su andadura en bolsa, más concretamente el 28 de noviembre de 1997, con lo que el próximo ejercicio cumplirá tres décadas cotizando en el parqué aunque sea una empresa 'value' desconocida para muchos.
'Value' porque es una compañía que está en el radar de las gestoras que siguen la filosofía de 'inversión en valor'. O lo que es lo mismo: aquella que busca generar rentabilidades positivas de manera consistente en el largo plazo.Sin ir más lejos en el capital de la papelera está Magallanes Value Investors -una de las más destacadas en este tipo de inversión-, que tiene en cartera el 5,356% desde febrero de 2021. Por cierto casi el doble controla otra papelera cotizada como es la catalana Miquel y Costas (10,075%) desde octubre de 2023. Los otros dos accionistas de referencia son Carmen Ybarra Careaga, tercera marquesa de Arriluce de Ybarra, con el 7,844%; y el empresario e inversor portugués Miguel Callé da Cunha Lucas (3,022%),
Lo que comenzó siendo una compañía ha derivado en un grupo con vocación internacional, que está presente en Europa, Sudamérica y el norte de África. Su modelo de negocio, según se recoge en su web corporativa, está basado en la integración del proceso productivo y la flexibilidad industrial, el liderazgo en productividad y costes y en el énfasis en la sostenibilidad y el respeto al medio ambiente. Dispone de cerca de 15.000 hectáreas de terreno entre España y Argentina en su actividad forestal, produce y comercializa papel con una capacidad de 250.000 toneladas al año y su generación de energía eléctrica llega a los 60 MWh.
Fuerte caída
Una IBG que marcó sus máximos históricos en el parqué en julio de 2018 cuando se situó sobre los 38 euros. Desde entonces cayó hasta los 12 euros del siete de octubre de 2022 para ascender hasta los 21,40 euros el nueve de julio de 2025. Precisamente por dicho nivel se movía en febrero pasado, cuando sufrió una corrección hasta los 16 euros del 5 del mes en curso, es decir, la cuarta parte de su capitalización. Y desde entonces trata de rebotar, tal y como se observa en el gráfico de Yahoo Finance.
Así se explica que la cotizada dirigida por Miguel Ángel Tapiador Silanes se deje este año en el parqué un 13,06% -incluyendo el dividendo-, por lo que de acabar así sería el primer año desde 2022 -cuando bajó un 24,38%- en completar un ejercicio bursátil en rojo. En este sentido en 2025 se revalorizó un 16,72%, en 2024 un 4,20% y en 2023 un 41,36%. El mal tono actual ha reducido su capitalización hasta los 185,30 millones de euros, propia de una 'small cap' o valor de pequeña capitalización.
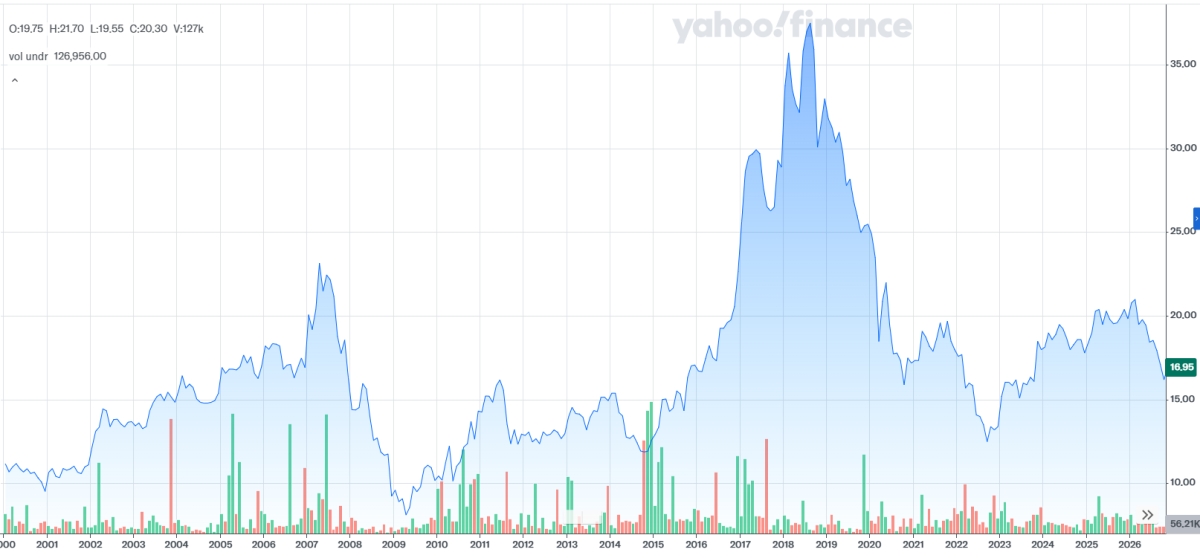
- Gráfico histórico de la papelera. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
La cotizada vasca, que no tiene en su capital ningún bajista con una posición igual o superior al 0,5%, ofrece una rentabilidad por dividendo en torno al 3,7%. Conviene recordar que el último dividendo abonado tuvo lugar el pasado 9 de junio a razón de 0,18 euros brutos por cada acción. Asimismo, y en cuanto a la cobertura de analistas, tres son las que la siguen -según la propia web corporativa de IBG- pero sin ofrecer precio alguno. En cambio, y viendo el site del portal especializado Market Screener, la cubre uno bajo la recomendación de 'comprar' y un precio objetivo medio de 20 euros, es decir, un 18,34% por encima de los 16,90 euros del cierre de ayer lunes.
El pasado 28 de octubre rindió cuentas al mercado publicando sus resultados correspondientes a los nueve primeros meses del año, que recogieron unas pérdidas de 6,4 millones de euros frente a las ganancias obtenidas en el mismo periodo de 2025 de 5,3 millones. La empresa lo achacó al impacto de unas condiciones energéticas y de mercado "extraordinariamente exigentes". El importe neto de la cifra de negocios ascendió a 169,8 millones, un 2,5% más; mientras que el resultado bruto de explotación (Ebitda) del grupo papelero y energético se situó en los 1,76 millones a septiembre (-88,6%).
Incremento de los costes energéticos
La compañía señaló que el tercer trimestre estuvo condicionado por "un nuevo y acusado incremento de los costes energéticos", como consecuencia del agravamiento de las tensiones geopolíticas en Oriente Medio y de los riesgos asociados al estrecho de Ormuz. Mientras tanto, en el mercado europeo del papel, la demanda se debilitó durante el trimestre -especialmente en agosto y septiembre- en un contexto de desequilibrio entre la capacidad productiva y la demanda, así como de una elevada presión competitiva.
Por último, IBG continúa estudiando distintas alternativas de transformación de su modelo energético orientadas a diversificar las fuentes de energía, reducir de forma estructural las necesidades energéticas de los procesos productivos, especialmente las térmicas, limitar la exposición a la volatilidad de los precios de la energía, avanzar en la descarbonización de sus procesos y mejorar su competitividad a largo plazo. No obstante, la cotizada vasca afirmó que estas posibles actuaciones se encuentran todavía en fase de análisis técnico y económico, sin que se hayan adoptado decisiones definitivas sobre su alcance o ejecución.


