

ELCHE.- El Ayuntamiento de Elche ha elaborado una propuesta de modificación de la ordenanza fiscal que regula la tasa por la recogida, transferencia y tratamiento de residuos urbanos, con el objetivo de revisar el sistema de cálculo de las cuotas y reforzar su seguridad jurídica. La modificación, que se plantea aplicar a partir del 1 de enero de 2027, incorpora un nuevo estudio técnico-económico y un cuadro de tarifas diferenciadas para viviendas, comercios, industrias y otras actividades. Los detalles los ha desvelado este lunes la concejala socialista, Patricia Macià.
La iniciativa llega después de que el Tribunal Superior de Justicia de la Comunitat Valenciana dictara las sentencias 218/2026 y 219/2026, en las que cuestiona la adecuación del informe técnico-económico utilizado para justificar el cálculo de la tasa aprobada a finales de 2024 y en vigor desde enero de 2025. Los pronunciamientos judiciales aprecian una falta de motivación en los criterios empleados para determinar las cuotas y reclaman una metodología que permita aproximarse de forma fiable al coste real del servicio en función de la generación de residuos.
El Consistorio ha recurrido las sentencias ante el Tribunal Supremo y sostiene que la ordenanza vigente continúa aplicándose mientras no se resuelva sobre esos recursos. Paralelamente, ha encargado una nueva memoria técnico-económica, elaborada con la colaboración de SUMA Gestión Tributaria, para adaptar el sistema tarifario a los criterios señalados por los tribunales.
Seis categorías para las viviendas
Una de las principales novedades es la división de las viviendas en distintas zonas, establecidas a partir de los valores de referencia catastrales de los inmuebles residenciales. El documento contempla cuatro zonas para edificios de viviendas colectivas, además de las categorías de vivienda unifamiliar aislada y diseminados.
La propuesta fija cuotas anuales de entre 111,14 y 152,66 euros para las viviendas, según la categoría asignada. En concreto, la tarifa sería de 121,17 euros para la zona 1; 135,12 euros para la zona 2; 150,59 euros para la zona 3 y 124,75 euros para la zona 4. Las viviendas unifamiliares aisladas tendrían una cuota de 152,66 euros, mientras que los diseminados pagarían 111,14 euros.
La adscripción de cada inmueble dependerá de la zonificación recogida en los mapas y las tablas de calles incorporados como anexo a la propuesta. El nuevo sistema mantiene la variable de población e introduce también la del número de contenedores por zonas, según explica la memoria económica.
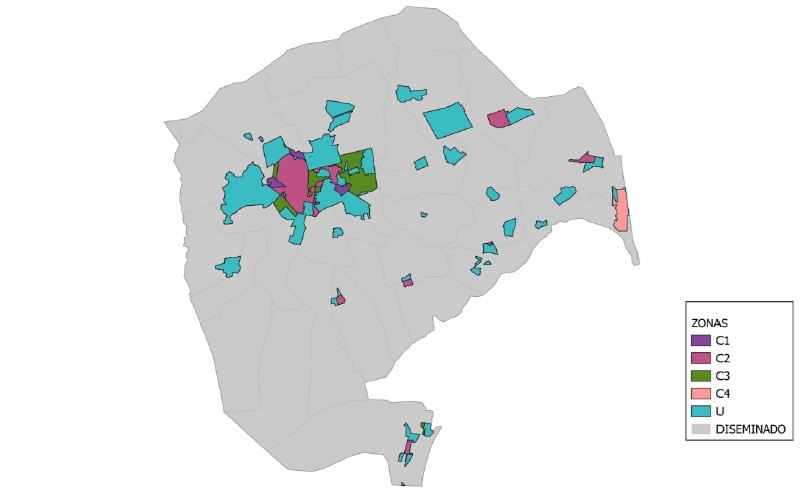
- Las nuevas zonas con sus correspondientes tarifas.
Tarifas según la superficie y el tipo de negocio
Para las actividades económicas, el Ayuntamiento plantea un sistema que combina la naturaleza de la actividad con la superficie del establecimiento y, en determinados casos, la capacidad de generación de residuos. Las tarifas se distribuyen en categorías como industrias, oficinas, comercios, hostelería, espectáculos, sanidad, centros educativos y edificios singulares.
Entre los importes recogidos en el nuevo cuadro figuran cuotas anuales de 250,82 euros para establecimientos comerciales de hasta 50 metros cuadrados, 496,22 euros para cafeterías, bares y heladerías de hasta 50 metros cuadrados y 498,93 euros para restaurantes de esa misma superficie. En el caso de las industrias de hasta 100 metros cuadrados, la tarifa propuesta asciende a 535,54 euros.
Las actividades de mayor tamaño o con una generación especialmente elevada de residuos cuentan con tramos específicos. El documento incluye, además, tarifas para grandes superficies, hoteles, instalaciones deportivas y actividades que utilizan compactadores o requieren rutas específicas de recogida.
Descuentos y locales sin actividad
La propuesta mantiene una reducción del 50 % para determinados jubilados y pensionistas que sean los únicos ocupantes de su vivienda habitual, aunque concreta los supuestos en los que no se podrá aplicar. Entre las exclusiones figuran las personas que reciben prestaciones económicas que no tienen la consideración formal de pensión pública y los casos en los que el contribuyente o algún ocupante de la vivienda esté de alta, o en situación asimilada, en el régimen correspondiente de la Seguridad Social.
También se establece el 1 de marzo como fecha límite para solicitar las tarifas reducidas con efectos en el ejercicio en curso. La propuesta precisa, asimismo, la compatibilidad de determinadas reducciones fiscales, cuyo importe conjunto no podrá superar el 60 % de la cuota íntegra.
Otra novedad es la creación de una tarifa específica para locales o establecimientos sin actividad, fijada en 177,61 euros anuales. Este mismo importe se aplicaría a los negocios que acrediten que gestionan sus residuos comerciales no peligrosos mediante una empresa especializada autorizada, siempre que cumplan los requisitos municipales y presenten la documentación correspondiente. La solicitud deberá renovarse cada año y tramitarse antes del 1 de enero del ejercicio en el que se pretenda aplicar.
Cambios en la gestión y el cobro
El texto incorpora también ajustes administrativos. Entre ellos, contempla que los recibos se cobren semestralmente en los ejercicios posteriores al alta, en lugar de hacerlo anualmente, y aclara las obligaciones de comunicación de cambios o ceses de actividad, especialmente en los locales arrendados.
Asimismo, propone excluir del pago de la tasa a los inmuebles declarados en estado de ruina.
La modificación responde, según el expediente municipal, a la necesidad de adecuar el sistema tarifario a los costes y características del servicio de recogida de residuos y avanzar progresivamente hacia un modelo de pago por generación. No obstante, las tarifas y cambios descritos forman parte de una propuesta cuya aplicación se prevé para el 1 de enero de 2027, por lo que no deben confundirse con las condiciones actualmente vigentes.


